Notre avis
EOS France
3,7 sur 5
EOS France couvre plusieurs métiers du recouvrement et propose un paiement en ligne, mais la relation reste déséquilibrée pour le débiteur et les frais exigent une vérification attentive.
Les points positifs
- Interlocuteur identifié pour les dossiers de recouvrement
- Portail de paiement en ligne accessible en libre-service
- Plusieurs métiers couverts, dont recouvrement, achat de créances et externalisation
- Appartenance à un groupe européen présent dans plusieurs pays
Les points négatifs
- Le débiteur n'a pas choisi ce créancier, négociation déséquilibrée
- Les frais et intérêts ajoutés au principal demandent vérification
- Pas d'espace client unique, mais des parcours séparés
EOS France est la filiale française du groupe EOS, un acteur européen du recouvrement de créances. Deux publics ont affaire à elle : les particuliers qui reçoivent un courrier au sujet d’une dette impayée, et les entreprises qui lui confient ou lui cèdent leurs créances. Pour les premiers, tout se joue sur trois gestes : identifier l’origine de la créance, régler en ligne si le montant est établi, ou joindre un interlocuteur. Pour les secondes, la société se présente comme un prestataire de gestion, de recouvrement fiduciaire et d’investissement en créances douteuses.
EOS France, filiale française du groupe EOS : identité et périmètre
La société EOS France est immatriculée sous le numéro SIREN 488 825 217. Son siège social se situe au 74 rue de la Fédération, dans le 15e arrondissement de Paris. Son code d’activité principale, APE 8291Z, la rattache aux agences de recouvrement de factures et aux sociétés d’information financière sur la clientèle. Elle dispose de plusieurs établissements en France, dont un à Wasquehal, dans la métropole lilloise.
Le groupe EOS, dont elle constitue la branche française, est présent dans plusieurs pays européens sur le marché du recouvrement et de l’achat de créances. Cette double casquette structure toute l’activité : EOS France peut intervenir comme mandataire pour le compte d’un créancier, ou comme propriétaire du dossier après l’avoir acheté.
La distinction n’est pas un détail de vocabulaire. Un particulier qui reçoit une relance n’a pas le même interlocuteur selon le montage retenu, et les pièces justificatives à réclamer diffèrent. Pour situer les acteurs du secteur financier et leurs registres, il est utile de savoir lire le registre officiel des intermédiaires, même si le recouvrement de créances relève d’un cadre distinct de l’intermédiation en assurance.
Régler une créance impayée auprès d’EOS France
La page grand public du site officiel s’adresse aux débiteurs. Elle part d’un principe simple : proposer une solution de règlement plutôt qu’un rappel à payer. Le visiteur y trouve les moyens de vérifier ce qu’il doit, de choisir un mode de paiement et, si la situation est plus compliquée, de demander un aménagement.
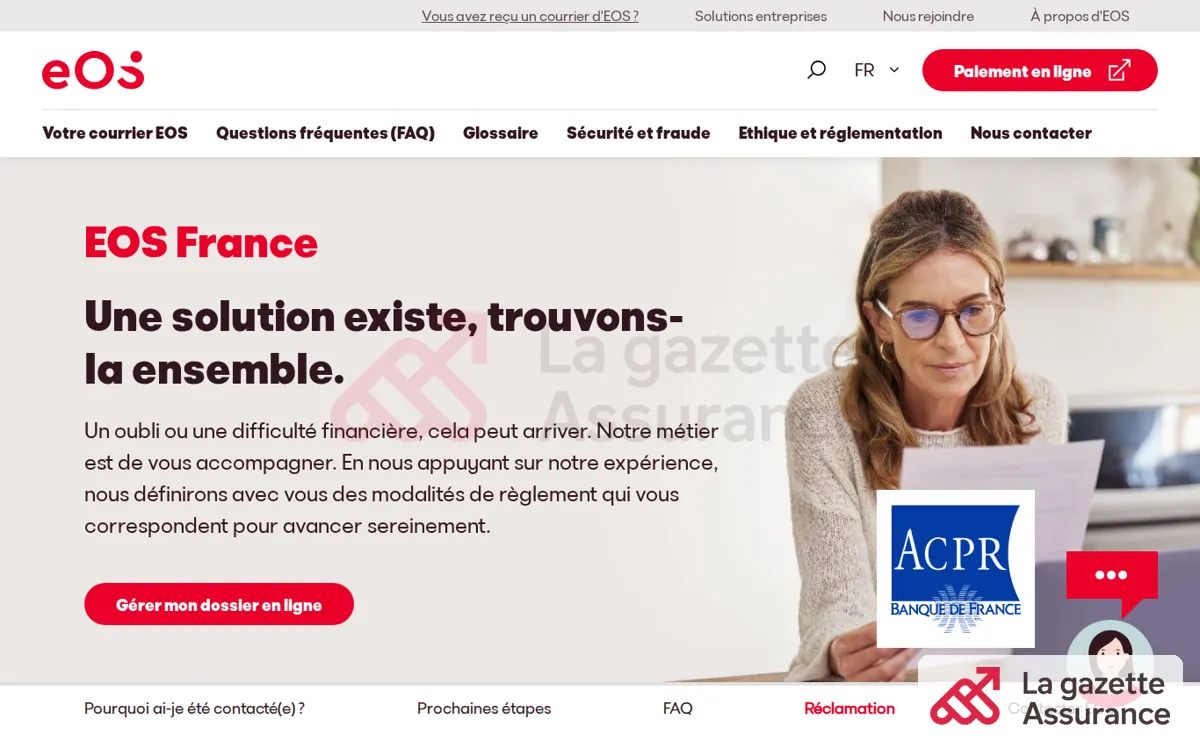
Avant de payer, quelques vérifications évitent les mauvaises surprises : l’identité du créancier d’origine, la référence du dossier, le montant principal et les éventuels frais ajoutés. Une créance peut avoir changé de mains, et le titulaire actuel doit pouvoir justifier de la cession s’il en est le bénéficiaire. Si le montant ou l’origine du dossier ne correspondent à rien de connu, mieux vaut demander des explications écrites avant tout versement.
Lorsque la dette n’est pas contestée mais que le paiement en une fois est impossible, la discussion porte sur un échelonnement. Elle se mène d’autant mieux qu’elle est préparée : un budget réaliste, une mensualité tenable, et une demande écrite conservée. À l’inverse, un engagement trop ambitieux qui n’est pas honoré relance la procédure.
Contacter EOS France et joindre le bon service
Le site officiel ne met pas en avant un espace client unique, mais des parcours séparés selon le public concerné. Les demandes des particuliers passent par un formulaire ou un numéro dédié au traitement des dossiers de recouvrement. Les projets des professionnels, eux, s’adressent à des interlocuteurs commerciaux.
Pour un dossier personnel, le réflexe utile est de préparer sa demande avant l’appel : référence du dossier, date du courrier reçu, montant réclamé, et question précise. Les échanges écrits gardent une trace, ce qui compte si un désaccord survient plus tard sur les sommes dues ou sur un échéancier accepté.
Les entreprises qui cherchent un partenaire de recouvrement passent par un autre canal, avec un cahier des charges à l’appui : volume de créances, ancienneté des impayés, secteurs concernés, niveau de service attendu. La comparaison avec d’autres prestataires se fait sur ces critères, pas sur la seule promesse de performance.
Paiement en ligne : ce que permet le portail d’EOS France
Le paiement en ligne est présenté comme la voie la plus directe pour solder une dette. Le débiteur accède à un portail, saisit la référence de son dossier, vérifie le montant affiché et règle par carte bancaire. La démarche se fait en libre-service, sans passage par un conseiller.
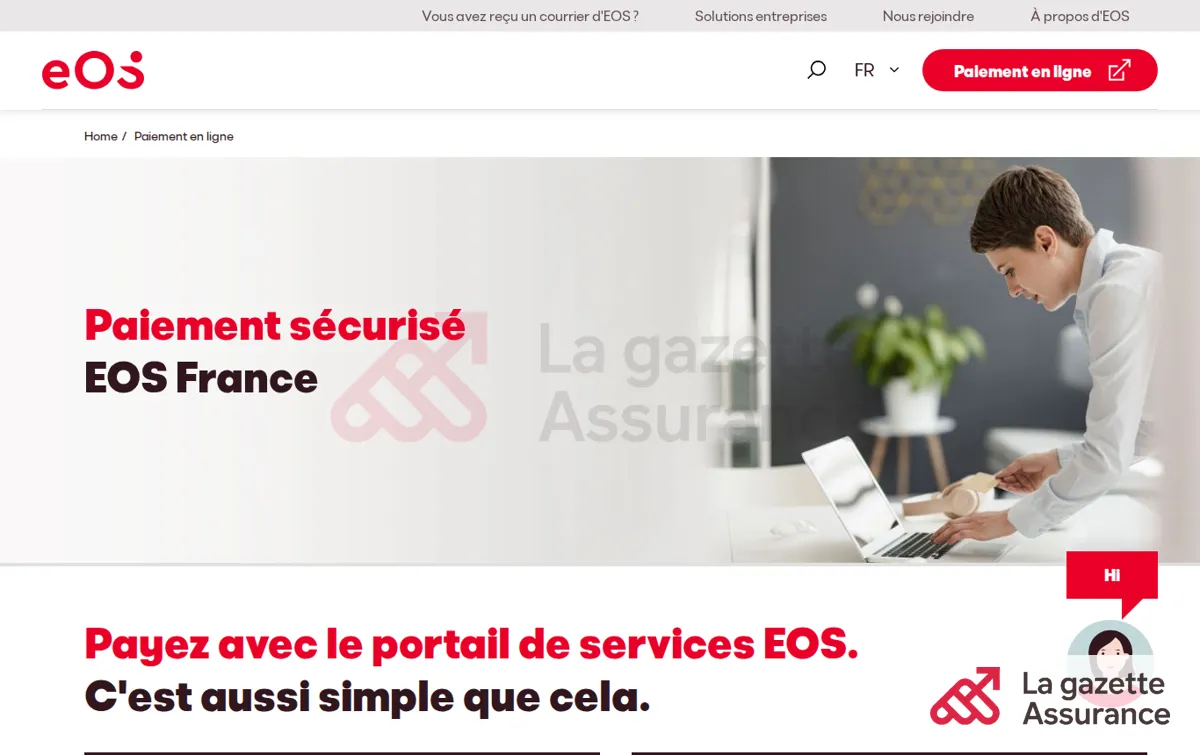
Trois précautions valent pour ce type de plateforme. D’abord, s’assurer que l’adresse utilisée est bien celle du site officiel, et non un lien reçu dans un courriel non sollicité. Ensuite, conserver la confirmation de paiement et l’associer à la référence du dossier. Enfin, si le montant réclamé inclut des frais que l’on ne comprend pas, demander le détail avant de valider.
Un versement ne clôt pas automatiquement un litige. Il éteint la dette, mais si le débiteur estime avoir déjà payé ou ne pas être concerné, la contestation doit être formulée par écrit et non réglée par un paiement. Sur le suivi d’un dossier et la conservation des preuves, la logique rejoint celle d’un espace assuré et des déclarations de sinistre : c’est la traçabilité des échanges qui protège.
Gestion, cession de créances et externalisation : l’offre destinée aux entreprises
Pour les professionnels, EOS France intervient sur trois terrains. Le recouvrement pour compte de tiers, où elle agit au nom du créancier. L’achat de créances, où elle devient propriétaire du dossier, ce qui permet au vendeur de sortir l’impayé de son bilan. L’externalisation de tout ou partie du processus de gestion, du rappel amiable jusqu’au suivi des encaissements.
Le vocabulaire du secteur parle de NPL, pour non-performing loans, soit les prêts ou créances qui ne sont plus remboursés selon l’échéancier prévu. Ces portefeuilles s’achètent et se revendent, souvent en dessous de leur valeur nominale, en fonction de l’ancienneté des impayés et de la probabilité de récupération.
Pour un assureur, un courtier ou un établissement de crédit, l’arbitrage est classique : traiter la créance en interne, ou la céder pour récupérer de la trésorerie et réduire le coût de traitement. Ce choix dépend aussi du contexte de marché, qu’il s’agisse de la montée des cyber-risques dans l’évaluation des portefeuilles ou de l’adaptation des assureurs au changement climatique, deux facteurs qui modifient la manière dont les risques sont tarifés et provisionnés.
À lire aussi
Points forts et limites de la relation avec EOS France
| Points forts | Limites |
|---|---|
| Un interlocuteur identifié pour un dossier de recouvrement, avec un portail de paiement accessible en libre-service | Le débiteur n’a pas choisi ce créancier, ce qui rend la négociation déséquilibrée par nature |
| Plusieurs métiers couverts : recouvrement pour compte de tiers, achat de créances, externalisation | Les frais et intérêts ajoutés au principal demandent une vérification ligne à ligne |
| Appartenance à un groupe européen, ce qui pèse dans les appels d’offres des grands créanciers | Des décisions de justice ont déjà sanctionné des actes d’exécution, ce qui invite à contrôler chaque pièce reçue |
| Site en français avec des parcours distincts pour les particuliers et pour les entreprises | Le traitement d’un dossier reste tributaire des informations transmises par le créancier d’origine |
Ces constats ne constituent ni un satisfecit ni une mise en cause. Ils décrivent une organisation de recouvrement à forte volumétrie, où la qualité de la relation dépend largement de la clarté du dossier transmis au départ.
EOS France dans le paysage français du recouvrement
Le marché français associe des sociétés spécialisées, des commissaires de justice et des services internes chez les grands créanciers. EOS France s’y positionne sur les volumes importants, avec une logique industrielle de traitement des portefeuilles. Ce positionnement la rend peu comparable à un cabinet de proximité qui suit un dossier unique.
Le cadre juridique, lui, est commun à tous les acteurs : un créancier doit pouvoir justifier de sa créance, les voies d’exécution sont encadrées, et le débiteur dispose de droits, notamment celui de contester. Des décisions de justice ont déjà condamné EOS France, par exemple en 2022, lorsque le juge de l’exécution du tribunal judiciaire de Pontoise a sanctionné une saisie jugée abusive. Ce type de contentieux rappelle que la vérification des actes reçus n’a rien d’accessoire.
Pour replacer la société dans un environnement plus large, les évolutions du marché de l’assurance donnent un repère utile : les changements qui touchent l’assurance auto et la hausse des cotisations habitation pèsent sur le budget des ménages et, par ricochet, sur leur capacité à honorer d’autres engagements.
En pratique, EOS France est un interlocuteur pertinent pour une entreprise qui veut traiter un stock d’impayés sans internaliser la fonction, ou pour un établissement qui préfère céder un portefeuille. En revanche, un particulier qui conteste le bien-fondé d’une créance n’a pas intérêt à se limiter au portail de paiement : il doit écrire, réclamer les pièces justificatives et, si la situation se durcit, se faire accompagner.
Erreurs fréquentes face à un courrier de recouvrement
Quelques maladresses reviennent souvent. Payer sans vérifier l’origine du dossier en fait partie : un versement vaut reconnaissance de la dette, ce qui complique une contestation ultérieure. Ignorer les courriers en espérant que le dossier se règle seul en est une autre, car les délais de réponse sont comptés.
Autre erreur : négocier uniquement par téléphone. Un échéancier accepté oralement et jamais confirmé par écrit laisse le débiteur sans preuve. À l’inverse, tout promettre pour gagner du temps se retourne contre celui qui ne peut pas tenir.
Enfin, confondre prescription et oubli. Les délais de prescription d’une créance varient selon sa nature et selon le texte applicable, et une prescription ne s’applique pas d’elle-même : elle doit être constatée. Sur ce point, un conseil juridique reste préférable à une interprétation personnelle.
+Comment régler une créance impayée auprès d’EOS France ?
Le site officiel propose un parcours dédié aux débiteurs, avec un accès au paiement en ligne et un formulaire de contact. Il faut saisir la référence du dossier, vérifier le montant affiché, puis régler par carte bancaire ou demander un échelonnement si le paiement en une fois est impossible. Conservez la confirmation de paiement et joignez-la à la référence du dossier.
+EOS France est-elle une société de recouvrement de créances ?
Oui, son code d’activité principale la classe parmi les agences de recouvrement de factures et les sociétés d’information financière sur la clientèle. Elle intervient aussi bien pour le compte de créanciers que comme propriétaire de créances achetées. Son siège social est situé à Paris, avec plusieurs établissements en France.
+Que signifie NPL et quel est le rôle d’EOS France sur ce marché ?
NPL désigne les créances qui ne sont plus remboursées selon l’échéancier prévu, souvent appelées créances douteuses. EOS France figure parmi les acteurs qui achètent ces portefeuilles pour les gérer et tenter d’en récupérer une partie. Le prix d’achat dépend de l’ancienneté des impayés et des perspectives de recouvrement.
+Où se trouve le siège social d’EOS France ?
Le siège est domicilié au 74 rue de la Fédération, dans le 15e arrondissement de Paris. La société est immatriculée sous le numéro SIREN 488 825 217. Elle dispose également de plusieurs établissements répartis sur le territoire, dont un à Wasquehal.
+Le paiement en ligne suffit-il à clôturer un litige avec EOS France ?
Non. Un versement éteint la dette, mais il vaut aussi reconnaissance de celle-ci. Si le débiteur conteste l’origine ou le montant réclamé, il doit adresser une réclamation écrite et demander les pièces justificatives avant de payer. En cas de désaccord persistant, un accompagnement juridique est recommandé.