Sinistres & indemnisation
Catastrophes naturelles : un régime sous tension
Sécheresse, inondations : comment fonctionne l''indemnisation et où elle coince.
6 min de lecture
4,7sur 5682 votes
- 7,1Klecteurs
- 13en ce moment
- 214partages
Le régime des catastrophes naturelles reste un pilier de l’assurance de biens en France, mais il subit une pression croissante. Les épisodes climatiques plus intenses, le coût des sécheresses et les questions de réassurance pèsent sur son équilibre. La reconnaissance d’une commune relève d’un arrêté interministériel, et l’indemnisation reste encadrée par le contrat, les franchises et les limites prévues.
Pourquoi le régime des catastrophes naturelles est sous tension
Créé pour éviter que les victimes d’un événement exceptionnel restent seules, le dispositif CatNat combine obligation d’assurance, solidarité nationale et intervention publique en réassurance. Son principe est simple : une surprime ajoutée aux contrats de biens alimente un fonds destiné à indemniser les sinistres reconnus. Or ce modèle doit absorber des événements plus fréquents et plus coûteux, sans perdre sa lisibilité pour les assurés.
La tension ne vient pas d’un seul facteur. Elle résulte de l’empilement des sécheresses, des inondations, des submersions marines et des mouvements de terrain. Chaque épisode important déclenche des expertises, des contentieux et des débats sur la répartition de la facture. Les assureurs, les réassureurs et l’État cherchent donc un point d’équilibre entre protection des ménages et maîtrise des engagements financiers.
Une solidarité organisée par la loi et la surprime
Le régime CatNat ne fonctionne pas comme une assurance classique. La garantie est adossée aux contrats multirisques habitation et aux contrats de véhicules terrestres à moteur. Elle est obligatoire dans ces contrats, ce qui évite une sélection des seuls biens les plus exposés. La surprime, fixée par voie réglementaire, est mutualisée : tous les assurés contribuent, même ceux qui vivent dans des zones peu touchées.
Cette mutualisation est souvent présentée comme une force. Elle permet de couvrir des périls que peu d’assureurs accepteraient de porter seuls. Elle explique aussi pourquoi les débats sur le régime deviennent politiques : augmenter la surprime touche le pouvoir d’achat, tandis que la réduire fragilise le fonds. Entre les deux, la recherche d’un équilibre technique reste délicate.
Sécheresse et inondations : les foyers de tension qui montent
Le retrait-gonflement des argiles illustre bien la difficulté. Ce phénomène de sécheresse fissure progressivement des maisons, parfois plusieurs années après les épisodes. Les désordres sont diffus, coûteux et difficiles à rattacher à une date précise. Les experts doivent distinguer les causes, évaluer la vétusté et vérifier si l’arrêté couvre bien la commune concernée.
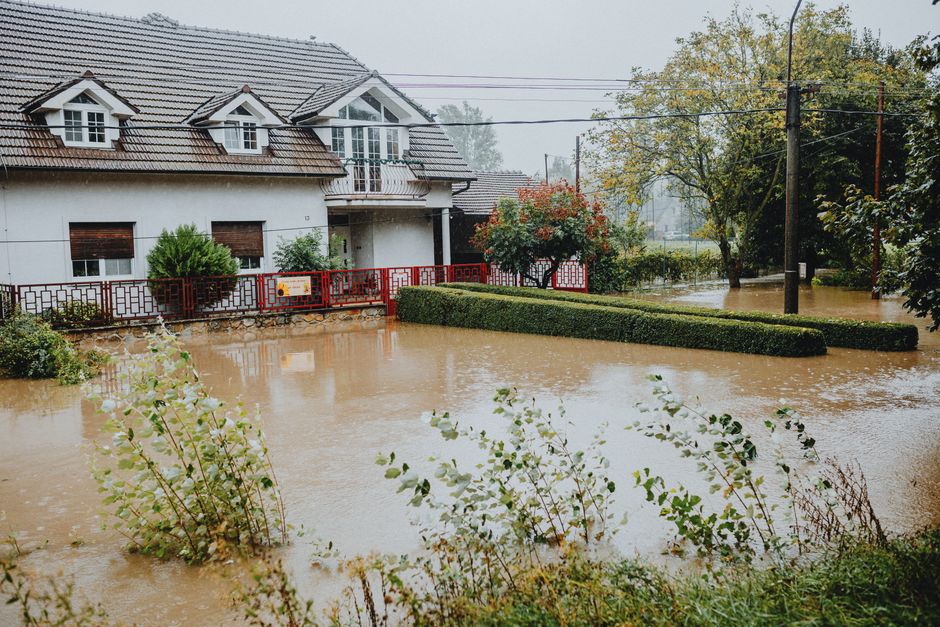
Les inondations et les submersions marines posent un autre problème : la concentration des valeurs assurées sur les littoraux et dans les vallées. Un seul événement peut mobiliser des milliers de dossiers en quelques jours. La charge de gestion devient alors aussi lourde que la charge financière. Les communes, de leur côté, doivent concilier urbanisme, prévention et protection des habitants.
Le parcours d’indemnisation après une reconnaissance CatNat
Pour l’assuré, tout commence par la publication de l’arrêté qui reconnaît l’état de catastrophe naturelle. La déclaration doit ensuite être transmise à l’assureur dans la fenêtre prévue par le texte, souvent dix jours après la parution au Journal officiel. Passé ce délai, l’indemnisation peut être réduite ou refusée, sauf cas particulier.
L’expertise joue un rôle central. Elle détermine l’origine des dommages, leur ancienneté et leur lien avec l’événement. La franchise CatNat s’applique, avec des montants qui peuvent varier selon les communes et les périls. La vétusté, les plafonds de garantie et les exclusions du contrat expliquent aussi pourquoi l’indemnisation finale peut être inférieure à l’évaluation initiale des dégâts.
Assureurs, réassureurs et communes : qui porte le risque ?
Le régime repose sur une chaîne d’acteurs. Les assureurs indemnisent les assurés, puis se tournent vers la réassurance. La Caisse centrale de réassurance, adossée à l’État, couvre une part importante des catastrophes naturelles. Ce mécanisme permet de faire face aux événements majeurs, mais il expose l’État à des engagements financiers en cas de scénario extrême.
| Acteur | Rôle principal | Source de tension |
|---|---|---|
| Assuré | Paie la surprime et déclare le sinistre | Franchise, délais, preuves à fournir |
| Assureur | Gère les contrats et indemnise | Volume de dossiers et coût des expertises |
| Réassureur public | Reprend une partie du risque | Modèles climatiques et scénarios extrêmes |
| Commune | Demande la reconnaissance CatNat et prévient | Urbanisme, ouvrages de protection, délais |
| État | Fixe les règles et signe les arrêtés | Arbitrage entre solidarité et finances publiques |
Cette répartition explique pourquoi une tension sur le régime ne se résume pas à une hausse de tarifs. Elle touche la prévention, la cartographie des zones exposées, la qualité des expertises et la capacité des communes à adapter leur territoire.
À lire aussi
Prévention et adaptation : les leviers pour desserrer le régime
La prévention est souvent citée comme la solution la plus durable. Elle passe par des diagnostics de vulnérabilité, des travaux de drainage, la stabilisation des sols, des zones d’expansion de crues et des règles d’urbanisme plus strictes. Ces mesures coûtent, mais elles réduisent l’intensité des sinistres et allègent la facture collective.
L’adaptation des contrats compte aussi. Certains contrats peuvent moduler les franchises ou encourager des travaux. Le régime CatNat reste toutefois fondé sur une logique de solidarité : il ne s’agit pas de laisser les zones les plus exposées sans couverture. La difficulté consiste à trouver des incitations efficaces sans créer de rupture d’égalité entre territoires.
Ce que les assurés peuvent anticiper sans attendre un arrêté
- Relire les clauses CatNat de son contrat pour connaître la franchise applicable et les plafonds.
- Conserver des photos datées du logement et des biens, utiles en cas de sinistre.
- Suivre les arrêtés publiés pour sa commune, sans attendre une information de l’assureur.
- Documenter les travaux d’entretien qui limitent les infiltrations ou les mouvements de terrain.
- En cas de désordre, ne pas attendre pour prévenir son assureur et demander les pièces à fournir.
Ces réflexes ne remplacent pas une expertise, mais ils réduisent les mauvaises surprises. Le régime CatNat est sous tension parce qu’il doit protéger des biens de plus en plus exposés avec des ressources limitées. Mieux comprendre son fonctionnement aide à aborder les prochains épisodes avec moins d’incertitude.
Le régime CatNat est-il menacé de disparition ?
Non. Le dispositif reste soutenu par une logique de solidarité nationale et une obligation d’assurance. La tension porte davantage sur son financement, ses franchises et la répartition du risque que sur une remise en cause complète.
Pourquoi les assureurs parlent-ils d’un régime sous tension ?
Les assureurs observent une hausse des événements climatiques, des coûts d’expertise et des montants indemnisés. La réassurance devient plus chère ou plus sélective, ce qui pèse sur l’équilibre du régime et sur les tarifs.
La surprime CatNat est-elle identique pour tous les contrats ?
Non. Elle est fixée selon des règles réglementaires et s’applique à certains contrats de biens. Son montant peut donc varier selon la catégorie de contrat, même si la logique de mutualisation reste la même.
Quel rôle joue la Caisse centrale de réassurance dans le régime CatNat ?
Elle apporte une couverture publique aux assureurs pour les catastrophes naturelles. Ce mécanisme permet de faire face à des événements graves sans laisser les assureurs supporter seuls des sinistres exceptionnels.
La prévention peut-elle faire baisser le coût du régime ?
Oui, à condition d’être déployée à grande échelle. Drainage, urbanisme adapté et travaux de protection réduisent les dommages. Les effets mettent toutefois du temps à apparaître, alors que les coûts climatiques augmentent vite.
L'auteur
Journaliste d'enquête
Je m'intéresse aux risques émergents que les assureurs couvrent mal : cyberattaques, aléas climatiques, responsabilité numérique. J'interroge autant les assureurs que leurs clients mécontents.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5682votes
Commentaires
Soyez le premier à réagir.